5月28日深夜,辽宁金融圈传来一波大动作。沈阳沈北富民、辽中富民、法库富民、新民富民这4家村镇银行被官方批准解散。更让人关注的,是它们所有业务、债权债务、网点及员工,直接被盛京银行无缝接手,整个过程没留一丝空档。对于不少储户和当地企业来说,这等于吃下了一颗定心丸。
这次承接覆盖面广、速度快,在区域金融市场算是罕见。短时间内解决了4家银行的退出问题,又让金融服务不中断,保障了老百姓的存款和贷款安全。银行员工也顺利转岗,客户不用重新适应新银行,流程平稳过渡。
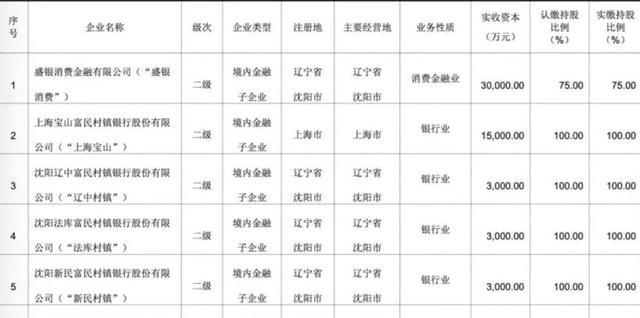
其实,从设立之初,这几家“富民”村镇银行背后都有盛京银行的影子。盛京银行本就是主发起行,对这些村镇银行有绝对话语权。只不过,过去几年村镇银行日子并不太好过,政策风向变了,金融监管也越来越严。
类似的整合动作其实在全国已经不是新鲜事。像宁波江北富民村镇银行,早在2025年前就被江苏银行收购,顺带把业务升级成了当地分行。再看上海的分支,也已经被别家银行并购,整体路径和辽宁这波差不多。说白了,小型村镇银行如果抗风险能力弱、发展空间有限,就容易走上并购或被整合的路。
这轮村镇银行整合,背后有监管层对中小金融机构风险的高度关注。最近几年,一省一策、因地制宜的金融风险化解方案铺开,像辽宁、江苏这类金融大省,动作更快。除了银行之间的合并,还有市场化退出、在线修复等多种方式同步推进。目的是啥?就是要把那些高风险的中小银行“消化清零”,绝不给市场留下隐患。
今年,金融监管部门再次强调,化解中小金融机构风险是重中之重。相关政策也要求,既要“有力”,也要“有序”,不允许大面积“爆雷”砸到老百姓头上。结果确实明显——不少省份已经实现了高风险金融机构动态归零,至少短期内金融市场稳住了。
不过,这种整合也带来了一些新变化。很多村镇银行在并购重组后不仅数量减少,结构也变得更合理。过去,村镇银行网点多但分散,管理难度大,风险控制不容易。现在,通过资产整合、资本补充、完善公司治理,银行体系更健康,抗风险能力更强。服务质量也在同步提升,尤其是对小微企业、三农和社区的金融支持,效率高了不少。
对比一下,上海的一家中小银行在并购整合后,专门设立了普惠金融部门,专注服务小微客户,业务量反而提升了。再看广东,部分村镇银行则选择通过增资扩股、引入战略投资人自我修复,也走出了困境。这说明并不是每家中小金融机构都要走向解散或被兼并,市场化修复和差异化发展同样有空间。
但问题也摆在眼前。村镇银行原本有地缘优势,对接本地农户和小微企业很方便。合并后,虽然银行更大了,服务是否还能下沉到原来那样细致?有些地方客户担心,决策链条拉长,贷款审批会不会变慢?这是监管和银行自身需要持续关注的地方。
再看监管态度,接下来有关部门不会放松。风险防范底线要守住,高风险机构会持续被盯紧,动态管理成为常态。对中小银行来说,转型升级是必选项,靠老路子走不通了,只有提升风控和服务能力,才能在金融市场站稳脚跟。
说到底,这一轮村镇银行整合,更像是给中小金融机构“瘦身健体”。数量少了,质量高了,金融服务更加精准。对储户和小企业来说,账户安全、贷款可得性都得到了保障,这才是最实在的变化。
不过,金融市场本身就复杂多变。整合只是阶段性成果,未来还得看各地如何在监管、资本和服务之间找到平衡点。辽宁的案例只是一个缩影,类似的故事还会在全国其他地方持续上演。你觉得村镇银行的整合和转型,会给普通客户带来哪些机会和挑战?不妨在评论区聊聊你的看法。
广盛网提示:文章来自网络,不代表本站观点。